
Far.Az xəbər saytı

Far.Az xəbər saytı
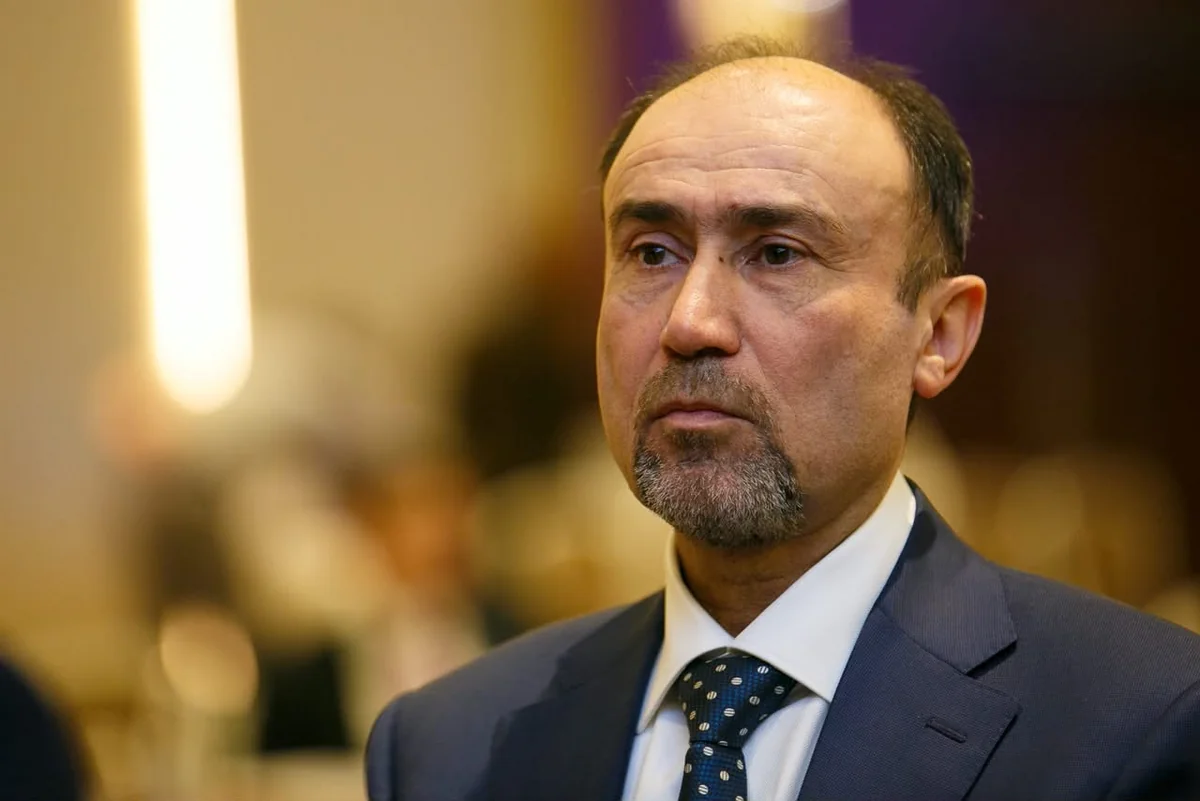
Zakir Nuriyev: "Məqsədimiz maliyyə ekosisteminin daha səmərəli inkişafına töhfə verməkdir"
Bir aydan çoxdur ki, Azərbaycanda "Card to card" əməliyyatlarına limit qoyulub. Məqsəd bankların, eləcə də elektron pul təşkilatlarının xidmətlərindən sui-istifadə risklərini minimallaşdırmaq, başqa sözlə, sözügedən əməliyyatlardan müxtəlif əmtəə və xidmətlərin haqqını ödəmək üçün istifadə edilməsinin qarşısını almaq, biznesdə uçotdankənar dövriyyə formalaşmasına və vergidən yayınmaya imkan verməməkdir. Bu həm də nağdsız əməliyyatlarda yeni mərhələnin başlanğıcı deməkdir. Bəs sadə vətəndaşlar və kommersiya qurumları yeni vəziyyətdə necə davranır? Ödəniş infrastrukturu ilə bağlı növbəti addımlar hansılar ola bilər? Bütün bu məsələlərlə bağlı "Far.Az"un suallarını "Azərbaycan Banklar Assosiasiyası" (ABA) İctimai Birliyinin sədri Zakir Nuriyev cavablandırıb:
– Kartlara mədaxil əməliyyatları üzrə yeni yanaşmanın tətbiqindən artıq bir aydan artıq vaxt keçir. Hazırda tətbiq prosesi ilə bağlı vəziyyəti necə qiymətləndirirsiniz?
- Bildiyiniz kimi, avqustun 1-dən ödəniş alətlərinə mədaxil əməliyyatları üzrə yeni yanaşmanın tətbiqinə başlanılıb. Burada ilk növbədə bir məqamı dəqiqləşdirmək vacibdir: söhbət kartdan-karta köçürmələrin ümumilikdə məhdudlaşdırılmasından deyil, məhz ödəniş alətlərinə daxil olan vəsaitlərlə bağlı baza hədlərinin tətbiqindən gedir. Kartdan vəsaitin məxaricinə, yəni digər karta pul göndərilməsinə hər hansı məhdudiyyət tətbiq edilməyib.
Artıq müəyyən tətbiq dövrü arxada qalıb və proses davam etməkdədir. Təbii olaraq, yeni mexanizmlərin tətbiqinin ilkin mərhələsində ayrı-ayrı praktiki hallar, istisnalar və tətbiq qaydaları ilə bağlı suallar yaranır. ABA və "Azərbaycan Fintex Assosiasiyası" olaraq birgə banklarla, fintex təşkilarları və müvafiq ekspert qruplarımızla birlikdə bu məsələləri yaxından izləyirik, mütədami məlumatlandırmalarla ictimaiyyəti düzgün və dolğun informasiya ilə təmin etməyə çalışırıq.
Ümumilikdə bu yanaşmanı nağdsızlaşmanın daha yetkin mərhələsinə keçid kimi qəbul etmək lazımdır. Məqsəd nağdsız ödənişin keyfiyyətini yüksəltmək, qanunsuz əməliyyatların istifadəsinin qarşısını almaq və şəxsi köçürmə ilə kommersiya ödənişi bir-birindən düzgün ayırmaqdır. Nəticədə, fiziki şəxslər arasında şəxsi məqsədlərlə həyata keçirilən köçürmələr və sahibkarlıq fəaliyyəti çərçivəsində aparılan ödənişlər təyinatına uyğun şəkildə ayrılacaq.
– Bu müddət ərzində mətbuatda həm yeni yanaşmanın mümkün təsirləri, həm də Azərbaycanda nağdsız ödənişlərlə bağlı əvvəlki araşdırmalar geniş müzakirə olundu. Xüsusilə Azərbaycan Mərkəzi Bankı (AMB) və "Mastercard Worldwide"ın apardığı 2025-ci ildə dərc edilən araşdırmaya tez-tez istinad edilir. Bu müzakirələri necə şərh edərdiniz?
- Bu məsələyə daha geniş zaman perspektivindən baxmaq doğru olardı. Azərbaycanda nağdsız ödənişlərin inkişafı və ödəniş sistemlərinin rəqəmsallaşdırılması son aylarda başlamış bir proses deyil.
Bu istiqamətdə mühüm mərhələlərdən biri 2017-ci ildə AMB və "Mastercard Worldwide" beynəlxalq kart təşkilatının əməkdaşlığı çərçivəsində həyata keçirilən "Nağdsız Azərbaycan" layihəsi olub. Layihə çərçivəsində ölkə iqtisadiyyatında yüksək nağdlaşmanı şərtləndirən fundamental amillər geniş şəkildə təhlil edilib, qeyri-neft sektorunun əsas sahələri üzrə nağd iqtisadiyyatın miqyası qiymətləndirilib, istehlakçı və biznes subyektlərinin ödəniş davranışları araşdırılmış və nağdsız ödənişlərin genişləndirilməsi imkanları müəyyən edilib. Aparılmış təhlil və araşdırmalardan sonra ölkə Prezidentinin 26 sentyabr 2018-ci il tarixli sərəncamı ilə "2018–2020-ci illərdə rəqəmsal ödənişlərin genişləndirilməsi üzrə Dövlət Proqramı" qəbul edilib.
Pandemiya dövrünün rəqəmsal ödənişləri təşviq etməsi və sonrasında bir sıra institusional yeniliklər nağdsız ödənişlərin inkişafına daha da dəstək oldu. Belə ki, pandemiyanın təsirlərinin azalmağa başladığı 2022-ci ildən sonra AMB nağdsız ödənişlərin genişləndirilməsi istiqamətində yeni hüquqi, texnoloji və institusional addımlar atıb. Bu çərçivədə "Ödəniş xidmətləri və ödəniş sistemləri haqqında" Qanunun qəbulundan sonra elektron pul və ödəniş təşkilatlarının lisenziyalaşdırılmasına başlanılmış, ödəniş bazarına yeni iştirakçıların daxil olması üçün hüquqi baza formalaşdırılıb.
AMB-nin maliyyə sektorunun inkişafının yeni mərhələsi üzrə qəbul etdiyi yeni strategiya - "2024–2026-cı illərdə maliyyə sektorunun inkişaf Strategiyası" çərçivəsində nağdsız ödənişlərin daha da genişləndirilməsi, açıq bankçılıq, "e-KYC" və "Sandbox" mexanizmlərinin tətbiqi, fintex həllərinin inkişafı, AÖS ödənişlərinin əhatə dairəsinin genişləndirilməsi əsas istiqamətlərdən olub. Eyni zamanda, ötən dövr ərzində vahid milli "AZQR" standartı əsasında "QR" əsaslı hesabdan-hesaba ödənişlərin genişləndirilməsi həyata keçirilib. Bununla yanaşı, təmassız bank kartları və mobil ödəniş vasitələrinin gündəlik ödənişlərdə və ictimai nəqliyyatda istifadəsinin genişlənməsi, eləcə də nağdsız ödənişlərin biznes üçün maya dəyərinin azaldılmasına yönəlmiş interçeync tarifləri üzrə yeni yanaşmalar nağdsız ödəniş ekosisteminin daha əlçatan, rəqabətli və texnoloji əsasda inkişafına xidmət edib.
Davamlı yeniliklərin tətbiqi bazarı davamlı izləməyi də labüd edir. AMB və "Mastercard Worldwide" 2025-ci ildə təqdim etdiyi "The Next Wave of Digitization in Azerbaijan" araşdırmasına məhz bu kontekstdən baxmaq lazımdır. Sənəd özü də bu işi 2017-ci ildə başlanmış prosesin növbəti mərhələsi kimi təqdim edir. Araşdırma çərçivəsində 40-dan artıq ölkədə 60-dan çox təşəbbüs öyrənilib və Azərbaycan üçün uyğun hesab edilən 22 təşəbbüs müəyyənləşdirilib.
Əvvəlki araşdırmada olduğu kimi son təhlillərin nəticələri əsasında ölkə Prezidentinin 26 may 2026-cı il tarixli sərəncamı ilə "Maliyyə inklüzivliyinin genişləndirilməsinə dair 2027–2030-cu illər üçün Dövlət Proqramı" qəbul edilib. Bu dəfə istehlakçı ödənişləri ilə yanaşı, kiçik və orta sahibkarlığın rəqəmsallaşması, ödəniş qəbulu infrastrukturu, bank xidmətlərinə çıxış və digər məsələlər cari bazar şəraiti, keçən dövr ərzində əldə edilmiş nailiyyətlər və dəyişikliklər, eləcə də dəyişikliklərin gətirdiyi yeni çağırışlar nəzərə alınmaqla daha geniş qiymətləndirilib.
Bu çağırışlardan biri olan C2C (kartdan karta ödənişlər) əməliyyatlarının kommersiya məqsədləri üçün istifadəsi də sözügedən son araşdırmada ayrıca diqqət mərkəzində saxlanılıb. Sənəddə qeyd olunur ki, C2C ilkin olaraq şəxslərarası pulköçürmə vasitəsi kimi formalaşsa da, zamanla bəzi hallarda malların və xidmətlərin ödənişinin qəbulunda da istifadə edilməyə başlanılıb.
Kommersiya ödənişlərinin öz kanalı hesabına alınması üçün bank sektoru POS əldə edilməsi imkanlarını kifayət qədər rahatlaşdırıb, dövlət orqanları möxtəlif güzəştlər təmin edib, eyni zamanda gələcək dövr üçün yeni təşəbbüslər nəzərə alınıb. Bu zaman araşdırma nəticələrinə istinad edilməklə yanaşı, ötən dövr ərzində bank sektoru, requlyator və digər dövlət qurumlarının apardığı müşahidələr və təhlillər də qərarvermə bazası təşkil edib. Bu addımları dəstəkləyəcək və ölkədə maliyyə əlçatanlığının və xidmətləridən istifadə imkanlarının genişlərndirəcək növbəti və genişmiqyaslı strateji sənəd olan "Maliyyə inklüzivliyinin genişləndirilməsinə dair 2027–2030-cu illər üçün Dövlət Proqramı" 5 əsas strateji istiqamət üzrə 80-dən çox konkret tədbirin həyata keçirilməsini və ümumilikdə 100-dən artıq dövlət, özəl sektor və digər maraqlı tərəfin prosesə cəlb olunmasını nəzərdə tutur.
Qısası, son on ildə görülmüş işlərə, əldə edilmiş nailiyyətlərə və növbəti 4 il üçün olan proqrama baxdıqda biz əslində ardıcıl və davamlı bir proses görürük: ilkin qərarların qəbul edilməsi, əldə edilmiş uğurların və mövcud vəziyyətin təhlili, tədbirlərin müəyyənləşdirilməsi, sektorun onları icra etməsi, nəticələrin qiymətləndirilməsi və növbəti inkişaf mərhələsinin planlaşdırılması. C2C üzrə yeni yanaşma da bu böyük prosesin və genişmiqyaslı inkişaf tədbilərinin tərkib hissəsi kimi qiymətləndirər və bu formada təhlil edilməsini məqsədəuyğun hesab edərdim.
- Qeyd etdiniz ki, banklar POS əldə etmək imkanını asanlaşdırıb. Eyni zamanda, dövlət proqramında bu təşəbbüslərin dəstəklənəcəyini bildirdiniz. Ümumiyyətlə POS-terminalların, bankomatların və ümumilikdə ödəniş infrastrukturu necə dəyişib və gələcək hədəflər nələrdir?
- Hesab edirəm ki, bu istiqamətdə artıq kifayət qədər əhəmiyyətli nəticələr əldə olunub. Eyni zamanda növbəti mərhələdə əsas diqqətin yalnız ödəniş infrastrukturunun sayının artırılmasına deyil, mövcud imkanlardan daha aktiv istifadəyə və nağdsız dövriyyənin genişləndirilməsinə yönəlməsi vacibdir. Maliyyə İnklüzivliyi Dövlət Proqramında təqdim olunan məlumatlara əsasən, 2018–2025-ci illərdə POS-terminalların sayı 2,6 dəfə artaraq 172,9 minə, təmassız ödənişləri qəbul edən POS-terminalların sayı isə 7,8 dəfə artaraq 171,1 minə çatıb. Hazırda hər 1 000 nəfərə 17 POS-terminal düşür. Bununla yanaşı, pərakəndə ticarət müəssisələrində quraşdırılmış POS-terminalların orta hesabla yalnız 50 %-i aktiv istifadə olunur ki, bu növbəti mərhələdə əsas potensialın məhz istifadə intensivliyinin artırılmasında olduğunu göstərir.
Dövlət Proqramında bu istiqamətdə konkret hədəflər də müəyyən edilib. Belə ki, hər 100 min yetkin əhaliyə düşən POS-terminal sayının 2025-ci ildəki 2 262-dən 2 400-ə, aktiv istifadə edilən POS-terminalların payının isə 80 faizə çatdırılması nəzərdə tutulur. Eyni zamanda regionlarda nağdsız ödəniş imkanlarının genişləndirilməsi, POS-terminalların qeydiyyat prosedurlarının təkmilləşdirilməsi və müştəriyə maneəsiz ödəniş seçiminin təqdim edilməsinə nəzarət çərçivəsinin formalaşdırılması planlaşdırılır.
Bankomat şəbəkəsi də paralel şəkildə genişlənib və hazırda hər 100 min yetkin əhaliyə 43,9 bankomat düşür. Dövlət Proqramına əsasən, bu göstəricinin 46-ya çatdırılması nəzərdə tutulur. Burada yanaşma yalnız bankomatların sayının mexaniki artırılması deyil, əhalinin sıxlığı, coğrafi amillər və regionların ehtiyacları nəzərə alınmaqla fiziki və rəqəmsal xidmət kanallarının optimal kombinasiyasının formalaşdırılmasıdır.
Ümumilikdə nağdsız ödənişlər üzrə daha geniş hədəflər də müəyyənləşdirilib. Bank hesabına malik istifadəçilərin yetkin əhalidə payının 2025-ci ildəki 70,7 %-dən 85 %-ə, adambaşına düşən nağdsız ödənişlərin sayının isə 228-dən 250-yə çatdırılması nəzərdə tutulur.
Ani Ödənişlər Sistemi üzrə də kifayət qədər ambisiyalı hədəflər müəyyən edilib. Bankların AÖS-ə tam inteqrasiyası, ödəniş xidməti təchizatçılarının rəqəmsal kanallarının sistemə qoşulmasının genişləndirilməsi və AÖS-dən istifadənin təşviqi nəzərdə tutulur. Əsas nəticə indikatorlarından biri ani ödənişlərin Milli Ödəniş Sisteminin əməliyyatlarında say çəkisinin baza üzrə 6,4 %-dən 80 %-ə çatdırılmasıdır.
AZQR istiqamətində də ayrıca tədbirlər nəzərdə tutulub. Dövlət Proqramında AZQR ödənişləri üzrə qeydiyyat prosedurlarının təkmilləşdirilməsi, optimal qiymət siyasətinin formalaşdırılması və bu ödənişlərin istifadə imkanlarının genişləndirilməsi müəyyən edilib. Burada ayrıca faiz və ya əməliyyat sayı hədəfi göstərilməsə də, məqsəd AZQR-ni xüsusilə pərakəndə ödənişlərdə, kiçik biznesdə və müxtəlif xidmət sahələrində daha geniş istifadə olunan ödəniş alətinə çevirməkdir.
Mövcud infrastruktur ilə bağlı danışdıqda mətbuatda nəzərimizə çarpan bir narahatlıqla əlaqədar bir şərh vermək istərdim. Əksər hallarda insanlar POS alətlərinə əlçatanlığın çətin olduğunu vurğulayır. Bu məsələdə texnologiyanın yaratdığı yeni imkanları da nəzərə almaq lazımdır. Əvvəllər POS dedikdə daha çox ayrıca fiziki terminal təsəvvür edilirdisə, bu gün xüsusilə mikro və kiçik sahibkarlar üçün vəziyyət xeyli dəyişib.
Hazırda Azərbaycanın bir sıra bankları mobil POS və ya SoftPOS həlləri təqdim edir. Hazırda Aəzrbaycanda əksər banklarda smartfon vasitəsilə ödəniş qəbul etməyə imkan verən məhsullar mövcuddur.
Bu həllərin mahiyyəti ondan ibarətdir ki, NFC texnologiyasını dəstəkləyən uyğun smartfon özü ödəniş qəbul edən terminal funksiyasını yerinə yetirə bilir. Ayrı-ayrı bankların kommersiya şərtləri təbii olaraq fərqlənir, amma bazara ümumi baxdıqda görürük ki, bir sıra məhsullarda ayrıca POS avadanlığının alınmasına ehtiyac yoxdur, qoşulma ödənişsiz həyata keçirilir, depozit və minimum dövriyyə tələbi tətbiq edilmir və müraciət rəqəmsal kanallarla aparıla bilir.
Bu, xüsusilə kiçik sahibkarlıq üçün əhəmiyyətlidir. Çünki artıq nağdsız ödəniş qəbuluna başlamaq üçün mütləq ayrıca fiziki terminal infrastrukturu qurmaq lazım deyil. Müasir həllərlə sahibkar öz telefonundan ödəniş qəbulu vasitəsi kimi istifadə edə bilir.
Bu baxımdan hesab edirəm ki, aktiv istifadənin genişləndirilməsi üçün bank sektoru zəruri texnoloji bazanı böyük ölçüdə formalaşdırıb və bu istiqamətdə işlər davam etdirilir.
Əlbəttə, beynəlxalq təcrübə göstərir ki, rəqəmsal ödənişlərin genişləndirilməsində yalnız texnoloji imkanlar deyil, müxtəlif təşviq mexanizmləri də rol oynaya bilər. "Mastercard Worldwide" araşdırmasında da POS komissiyalarının subsidiyalaşdırılması, elektron ödənişlərlə bağlı müəyyən vergi təşviqləri və digər modellər üzrə Polşa, İtaliya və Cənubi Koreya nümunələri təqdim olunur.
Bu tip təşviq mexanizmləri də ümumi ekosistemin inkişafını və sahibkarların rəqəmsal ödəniş həllərindən istifadəsini əlavə olaraq dəstəkləyə biləcək alətlər kimi qiymətləndirilə bilər. Burada əsas məsələ müxtəlif alətlərin bir-birini tamamlaması və nəticədə sahibkar üçün nağdsız ödəniş qəbulunun daha rahat və cəlbedici olmasıdır.
– Cavabınızda bank sektorunun təşəbbüsləri ilə yanaşı müxtəlif təşviq mexanizmlərinin də rolunu vurğuladınız. Hazırda sahibkarlarımız üçün bu istiqamətdə hansı üstünlüklər mövcuddur?
- Bəli, bu istiqamətdə də mühüm addımlar atılıb. Xüsusilə cari ildən etibarən Azərbaycanda nağdsız ödənişlərin genişləndirilməsini təşviq edən yeni vergi mexanizmləri tətbiq olunmağa başlayıb. Vergi Məcəlləsinə edilmiş dəyişikliklər POS-terminal vasitəsilə ödəniş qəbulunu sahibkar üçün müəyyən hallarda iqtisadi baxımdan daha əlverişli edir.
Belə ki, pərakəndə ticarət və vergi uçotunda olmayan şəxslərə göstərilən xidmətlər üzrə POS-terminal vasitəsilə nağdsız qaydada formalaşan dövriyyə bir sıra vergi məqsədləri üçün 0,5 əmsalla nəzərə alınır. Bu mexanizm ƏDV qeydiyyatı həddinin müəyyən edilməsində, ƏDV qeydiyyatının ləğvi zamanı, eləcə də sadələşdirilmiş vergi ödəyicisi statusunun saxlanılması ilə bağlı dövriyyənin hesablanmasında sahibkara müəyyən üstünlüklər yaradır.
Başqa sözlə, eyni həcmdə satış həyata keçirən iki sahibkardan nağdsız ödənişləri POS-terminal vasitəsilə qəbul edən sahibkar bəzi vergi rejimləri baxımından daha əlverişli mövqedə qala bilər.
Bundan əlavə, 2026-cı il yanvarın 1-dən etibarən ictimai iaşə fəaliyyəti ilə məşğul olan şəxslər üçün də əlavə stimullar tətbiq olunur. Əhaliyə göstərilən xidmətlər üzrə nəzarət-kassa aparatına vahid əməliyyat sistemində inteqrasiya edilmiş POS-terminal vasitəsilə qəbul edilən nağdsız ödənişlər əsasında formalaşan dövriyyənin 50 %-i ƏDV tutulan ümumi dövriyyədən çıxılır. Oxşar yanaşma tibb müəssisələri və özəl tibbi praktika ilə məşğul olan şəxslər üçün də tətbiq edilir.
Sadələşdirilmiş vergi rejimində fəaliyyət göstərən müvafiq ictimai iaşə obyektləri üçün isə belə POS dövriyyəsinə tətbiq olunan vergi dərəcəsi müəyyən müddət ərzində 8 faizdən 6 faizə endirilib.
Bunlar nağdsız ödənişlərin qəbulunun təşviqi baxımından mühüm mexanizmlərdir. Lakin hesab edirəm ki, burada maarifləndirmə də xüsusi əhəmiyyət daşıyır. Kiçik və mikro sahibkarların bir hissəsi POS və digər rəsmi nağdsız ödəniş kanallarından istifadə etdikdə hansı real iqtisadi üstünlüklər əldə edə biləcəkləri barədə kifayət qədər məlumatlı olmaya bilər.
Eyni zamanda banklar da nağdsız dövriyyənin genişlənməsində ən çox maraqlı olan tərəflərdən biridir. Nağdsız ödənişlər artdıqca vəsait bank sistemi üzərindən hərəkət edir, sahibkarların real dövriyyəsi və pul axınları daha aydın görünür. Bu isə banklara həmin sahibkarların risk profilini, fəaliyyət miqyasını və maliyyə imkanlarını daha düzgün qiymətləndirməyə şərait yaradır.
Merchantların dövriyyəsinin bank sistemi üzərindən şəffaf şəkildə formalaşması onların risk qiymətləndirilməsi və skorinqinin daha dəqiq aparılması, real pul axınlarının və fəaliyyət miqyasının düzgün müəyyən edilməsi baxımından da mühüm əhəmiyyət daşıyır.
Belə məlumat bazası sonrakı mərhələdə mikro və kiçik sahibkarlara kredit, hesablaşma, ödəniş və digər bank xidmətlərinin daha uyğun şərtlərlə təqdim edilməsinə də imkan verə bilər.
Başqa sözlə, nağdsız dövriyyənin genişlənməsi yalnız ödəniş biznesinin inkişafı demək deyil. Bu, eyni zamanda bankların KOB və mikro sahibkarlarla daha dərin və keyfiyyətli maliyyə münasibətləri qurması üçün əlavə baza yaradır.
Bu baxımdan bankların POS-terminal, SoftPOS, QR və digər ödəniş qəbulu həllərinə investisiyaları ilə dövlət tərəfindən tətbiq edilən təşviq mexanizmləri bir-birini tamamlayan alətlər kimi qiymətləndirilə bilər. Əsas məqsəd sahibkar üçün rəsmi nağdsız ödəniş qəbulunun həm texnoloji baxımdan rahat, həm də iqtisadi baxımdan cəlbedici olmasıdır.
Bununla yanaşı, təşviq mexanizmlərinin effektiv və proporsional nəzarət sistemi ilə tamamlanması da vacibdir. Azərbaycanda POS-terminalın quraşdırılması məcburi olan obyektlər və nağdsız ödənişin qəbulundan imtinaya görə müvafiq məsuliyyət tədbirləri qanunvericiliklə müəyyən edilib.
Buna görə optimal yanaşma yalnız nəzarətin gücləndirilməsi deyil, təşviq, maarifləndirmə və nəzarətin bir-birini tamamlayan şəkildə tətbiqidir. Sahibkar üçün POS və digər rəsmi nağdsız ödəniş kanallarından istifadə iqtisadi və praktiki baxımdan sərfəli olmalı, eyni zamanda kommersiya ödənişlərinin şəxsi kartlara yönəldilməsi və ya əməliyyatların rəsmi maliyyə dövriyyəsindən kənarda saxlanılması daha az cəlbedici olmalıdır.
– Beləliklə, son dövrdə ödəniş bazarında gördüyümüz dəyişikliklərə daha geniş kontekstdə necə yanaşmaq lazımdır?
- Hesab edirəm ki, bu məsələdə ən vacib məqam prosesə geniş zaman perspektivindən baxmaqdır. Ödəniş ekosistemində həyata keçirilən dəyişiklikləri ayrıca bir hadisəyə verilmiş qısamüddətli reaksiya və ya yalnız son dövrdə yaranmış müzakirələrin nəticəsi kimi qiymətləndirmək düzgün olmazdı.
Bu istiqamətdə atılan addımların arxasında uzun müddət ərzində aparılmış təhlillər, beynəlxalq təcrübənin öyrənilməsi, AMB, bank sektoru və digər maraqlı tərəflər arasında geniş müzakirələr, bazar davranışının və mövcud göstəricilərin qiymətləndirilməsi, eləcə də uzunmüddətli inkişaf hədəfləri dayanır. Bu baxımdan, sank sektoru tərəfindən atılan bu addımlara paralel vergi təşviqlərinin də müşahidə edilməsi təsadüfi deyildir.
2017-ci ildə həyata keçirilmiş "Nağdsız Azərbaycan" layihəsindən başlayaraq sonrakı strateji sənədlərə, "2024–2026-cı illərdə maliyyə sektorunun inkişaf Strategiyası"na, 2025-ci ildə təqdim edilmiş yeni rəqəmsallaşma araşdırmasına və artıq "Maliyyə inklüzivliyinin genişləndirilməsinə dair 2027–2030-cu illər üçün Dövlət Proqramı"na baxdıqda bu ardıcıllığı aydın şəkildə görmək mümkündür.
Eyni yanaşma bank sektorunun fəaliyyətində də özünü göstərir. Banklar uzun illərdir ödəniş infrastrukturunun genişləndirilməsi, mobil və internet bankçılığın inkişafı, təmassız ödənişlər, POS və SoftPOS həlləri, QR ödənişləri, Ani Ödənişlər Sisteminə inteqrasiya, təhlükəsizliyin yüksəldilməsi və müştəri təcrübəsinin yaxşılaşdırılması istiqamətlərində ardıcıl investisiyalar həyata keçirirlər.
Ona görə də son dövrdə atılan addımları bir-birindən təcrid olunmuş qərarlar kimi deyil, daha geniş və uzunmüddətli transformasiya prosesinin növbəti mərhələsi kimi qiymətləndirmək daha doğru olardı.
Burada vacib olan başqa bir məsələ də odur ki, uzunmüddətli yanaşma dəyişməzlik demək deyil. Əksinə, hər bir yeni mexanizmin tətbiqindən sonra onun nəticələrinin izlənilməsi, bazardakı davranışların qiymətləndirilməsi, bankların və müştərilərin praktiki təcrübəsinin nəzərə alınması və ehtiyac yarandıqda yanaşmaların optimallaşdırılması həmin inkişaf prosesinin təbii hissəsidir.
Yəni ödəniş ekosisteminin inkişafı davamlı bir prosesdir: təhlil aparılır, qərarlar geniş müzakirə olunur, tədbirlər mərhələli şəkildə tətbiq edilir, nəticələr qiymətləndirilir və növbəti mərhələ üçün yeni hədəflər müəyyənləşdirilir.
Son nəticədə məqsəd rəqəmsal ödəniş imkanlarını məhdudlaşdırmaq deyil. Əksinə, onların əhatə dairəsini genişləndirmək, daha rahat və təyinatına uyğun istifadəsini təmin etmək, sahibkarlar və istehlakçılar üçün rəqəmsal ödənişləri daha əlçatan etmək və eyni zamanda daha təhlükəsiz, şəffaf və dayanıqlı ödəniş ekosistemi formalaşdırmaqdır.
- Burada qeyd etiyiniz kimi ekosistemin digər iştirakçıları ilə qarşılıqlı faydalı əməkdaşlıq maliyyə xidmətlərinin hərtərəfli inkişafı üçün zəruridir. Qeyd etdiklərinizə əlavə olaraq, başqa hansı təşəbbüslər mövcuddur?
ABA olaraq, nağdsız ödənişlərin artırılmasına yönəlik təşəbbüslərlə yanaşı biznesin inkişafın dəstək olacaq kompleks tədbirlərin həyata keçirilməsi üçün də davamlı işləri həyata keçirməkdədir. Burada ilk olaraq, AMB, İqtisaidyyat Nazirliyi və Assosiasiyanın birgə təşəbbüsü ilə hazırlanan "Sosial iqtisadi İnkişafın Maliyyələşdirilməsi Layihəsi"ni misal gətirə bilərik. Layihə 2022–2026-cı illər üzrə sosial-iqtisadi inkişaf Strategiyasında nəzərdə tutulan hədəflərin maliyyələşdirilməsi imkanlarının qiymətləndirilməsi və özəl sektorun maliyyəyə çıxış imkanlarının genişləndirilməsi məqsədilə hazırlanıb. Layihə çərçivəsində bankçılıq, sığorta, kapital bazarları, dövlət-özəl tərəfdaşlığı və dövlət dəstək mexanizmləri üzrə geniş diaqnostika aparılıb, MKOB-lar və iri bizneslər arasında sorğular keçirilmiş, beynəlxalq təcrübə öyrənilmiş və nəticədə 70-dən çox təşəbbüs formalaşdırılıb. Bu təşəbbüslər bizneslərin maliyyə resurslarına çıxış imkanlarının yaxşılaşdırılması, maliyyələşmə alətlərinin şaxələndirilməsi, girov və məlumat əlçatanlığı ilə bağlı proseslərin optimallaşdırılması, lizinq, faktorinq, layihə maliyyələşməsi və rəqəmsal maliyyə həllərinin inkişafı, eləcə də dövlət dəstək mexanizmlərinin daha ünvanlı və səmərəli tətbiqinə yönəlib.
Layihədə nəzərdə tutulan təşəbbüslərin bir hissəsi müxtəlif platformalarda artıq icra edilib, digər hissəsinin icrası isə davam etdirilməkdədir. Bu istiqamətdə mühüm təşəbbüslərdən biri Dövlət Vergi Xidməti ilə məlumat inteqrasiyasının həyata keçirilməsi və sahibkarların maliyyə göstəricilərinin təhlilinin avtomatlaşdırılmasıdır. Layihədə biznes seqmenti üzrə mərkəzləşdirilmiş məlumat bazasının yaradılması, DVX və digər dövlət informasiya mənbələri ilə inteqrasiyanın təmin edilməsi, eləcə də bankların bu məlumatlara çıxış imkanlarının genişləndirilməsi nəzərdə tutulub. Bu yanaşma sahibkarların biznes kreditlərini məsafədən və daha çevik şəkildə əldə etməsi üçün əlavə imkanlar yaratmaqla yanaşı, maliyyə təhlili və kredit qiymətləndirilməsi proseslərinin sadələşdirilməsinə və sürətləndirilməsinə, həmçinin biznesin ehtiyac duyduğu digər maliyyə xidmətlərinin daha dəqiq müəyyən edilməsinə dəstək verə bilər. Layihədə hesabatların avtomatik işlənilməsi və MKOB-ların gəlirlərinin proqnozlaşdırılması imkanlarının inkişafı da ayrıca təşəbbüslər sırasında nəzərdə tutulub.
AMB, Kənd Təsərrüfatı Nazirliyi və ABA-ya üzv bankların rəhbər nümayəndələrinin bu ilin mayında keçirilmiş görüşündə fermerlərin maliyyə vəsaitlərinə çıxışının yaxşılaşdırılması məqsədilə "Aqrar Maliyyələşmə üzrə" İşçi Qrupunun yaradılması qərara alınıb, iyun ayında qrupun ilk onlayn iclası keçirilib və "Müvəkkil təşkilatların (lizinq təşkilatları istisna olmaqla) vəsaiti hesabına verilən kreditlərin faizlərinin maliyyələşdirilməsi" xidmətinə dair Reqlament layihəsi banklara müzakirə üçün göndərilib. ABA-nın koordinasiyası ilə üzv bankların rəy, təklif və sualları toplanaraq ümumiləşdirilib, avqust ayında nazirlik yanında Aqrar Kredit və İnkişaf Agentliyinə təqdim edilib, Agentlik hər bir məsələ üzrə mövqe bildirib. Hazırda əməkdaşlıq müqaviləsinin layihəsinin banklara təqdim edilməsi və EKTİS üzrə texniki inteqrasiya məsələləri gündəlikdədir.
Digər nümunə kimi Maliyyə Nazirliyinin vahid xəzinə hesabının sərbəst vəsaitlərini banklarda yerləşdirməsi bank sistemində əlavə likvidliyin formalaşmasına və həmin resursların iqtisadiyyatın maliyyələşdirilməsinə yönəldilməsi imkanlarının genişlənməsinə dəstək verir. Bu baxımdan dövlət qurumları ilə bank sektoru arasında belə əməkdaşlıq mexanizmləri sahibkarların dövriyyə vəsaitlərinə çıxışının yaxşılaşdırılmasına, alternativ maliyyələşmə alətlərinin inkişafına və ümumilikdə iqtisadiyyatda maliyyə resurslarının daha səmərəli dövriyyəsinə xidmət edir.
"Maliyyə inklüzivliyinin genişləndirilməsinə dair 2027–2030-cu illər üçün Dövlət Proqramı"nın icrasına əsasən növbəti ildən başlanılması nəzərdə tutulsa da, artıq bir çox dövlət qurumu ilə tədbirlərlə bağlı hazırlıq işlərinə də başladığımızı qeyd etmək istərdim.
Yekun olaraq qeyd etmək olar ki, bank sektoru bu proseslərdə nəzarət orqanı və digər aidiyyəti dövlət qurumları ilə sıx koordinasiya şəraitində fəaliyyət göstərərək qarşıya qoyulan tədbirlərin reallaşdırılmasında aktiv əməkdaşlığını davam etdirir. Məqsəd maliyyə xidmətlərinə çıxışın genişləndirilməsi, biznes üçün daha əlverişli maliyyələşmə imkanlarının yaradılması və ümumilikdə maliyyə ekosisteminin daha səmərəli inkişafına töhfə verməkdir.
Oxşar xəbərlər
Azərbaycan Prezidenti İlham Əliyev yerli televiziya kanallarına müsahibə verib - TAM MƏTN
Azərbaycan Prezidenti İlham Əliyev yerli televiziya kanallarına müsahibə verib - TAM MƏTN, YENİLƏNİB-2
Azərbaycan Prezidenti İlham Əliyev yerli televiziya kanallarına müsahibə verib - YENİLƏNİB-2
Prezident İlham Əliyev IV Şuşa Qlobal Media Forumunun açılışında iştirak edib - YENİLƏNİB-3
Panorama by ELIE SAAB-ın təməli qoyuldu – Azərbaycanın premium yaşayış konsepsiyasında yeni mərhələnin başlanğıcı
Ən son xəbərləri bizim
"Facebook" səhifəmizdə izləyin
Digər xəbərlər

-
Xətaidə yetkinlik yaşına çatmayan şəxsin ölümü ilə bağlı araşdırma aparılır
-
Lənkəranda üç yaşlı uşaq binadan yıxılıb
-
Nərimanov sakinləri su probleminə görə ayağa qalxdılar: Nə baş verir? - AÇIQLAMA
-
Şirvan suvarma kanalının yenidən qurulması üzrə işçi qrupunun növbəti iclası keçirilib
-
Naxçıvanda yeni tədris ilində 49 min şagird təhsil alacaq
-
Bakının Yasamal rayonunun bəzi ərazilərində qaz təchizatında qısamüddətli fasilə olacaq
Qroznı-Bakı birbaşa uçuşlarının bərpası qış cədvəlinə daxil edilməyib Qroznı-Bakı birbaşa uçuşlarının bərpası qış cədvəlinə daxil edilməyib
FHN Ağdamda yanğın-taktiki təlim keçirib FHN Ağdamda yanğın-taktiki təlim keçirib
Daniel Savari: "Azərbaycanın "Elit polo club" komandası final matçının favoritidir" Daniel Savari: "Azərbaycanın "Elit polo club" komandası final matçının favoritidir"

Şəhər yollarında kiçikölçülü avtomobillərdən istifadə təhlükəlidir? Şəhər yollarında kiçikölçülü avtomobillərdən istifadə təhlükəlidir?

Teymur Musayev UNOPS-un Avstriya Çoxölkəli Ofisinin direktoru ilə əməkdaşlığı müzakirə edib Teymur Musayev UNOPS-un Avstriya Çoxölkəli Ofisinin direktoru ilə əməkdaşlığı müzakirə edib
Azərbaycanda ilk dəfə unikal bank səhmdarlarının sayı açıqlanıb Azərbaycanda ilk dəfə unikal bank səhmdarlarının sayı açıqlanıb

Nar şirəsinin orqanizmə inanılmaz faydaları - Hər gün içdikdə… Nar şirəsinin orqanizmə inanılmaz faydaları - Hər gün içdikdə…
Bakıda qolları olmayan körpə doğuldu: Anası İMTİNA ETDİ Bakıda qolları olmayan körpə doğuldu: Anası İMTİNA ETDİ
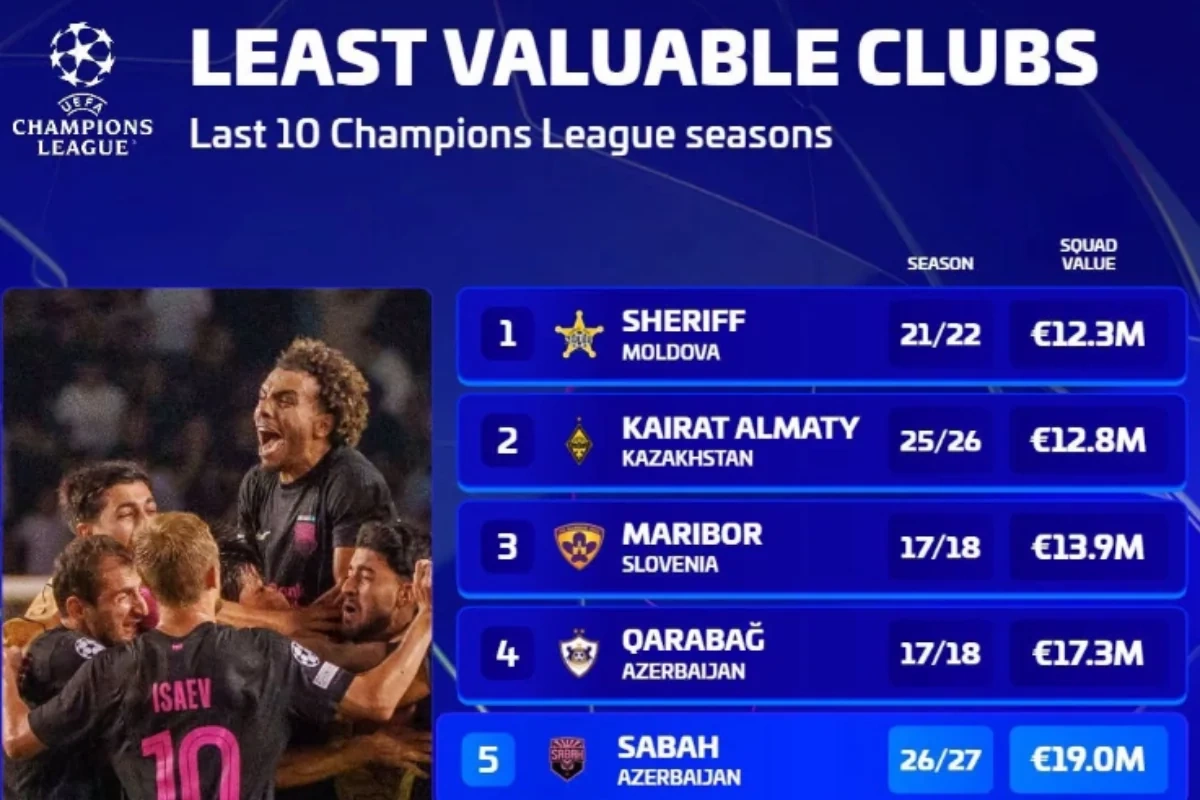
"Sabah" və "Qarabağ" Çempionlar Liqasında tarixə düşdülər - SİYAHI "Sabah" və "Qarabağ" Çempionlar Liqasında tarixə düşdülər - SİYAHI
Əməliyyatsız sinə böyütmək istəyənlərin diqqətinə: Dolğularla bağlı mühüm xəbərdarlıq Əməliyyatsız sinə böyütmək istəyənlərin diqqətinə: Dolğularla bağlı mühüm xəbərdarlıq
"Bu il 124 min şagird birinci sinifə qədəm qoyacaq" "Bu il 124 min şagird birinci sinifə qədəm qoyacaq"

-
İlham Əliyev: Avropa Parlamenti rüşvətxorlar yuvasıdır
-
Ədliyyə orqanlarında tibb xidməti işçilərinə xüsusi rütbələrin verilməsi təklif edilir
-
Prezident: Azərbaycan gücləndikcə, ona qarşı Qərbdən çirkin media kampaniyası aparılır
-
İlham Əliyev: Türk dünyası, Qafqaz, İslam aləmi bir yerdə olanda heç kim bizə bata bilməz
-
İlk dəfə açıqladılar: ABŞ kosmosa silah yerləşdirdi
-
Xırdalanda qumbara partladı, 19 yaşlı qız həlak oldu
-
Müğənni Afət Fərmanqızı növbəti dəfə məhkəməyə verildi
-
Nazilə Səfərlidən ETİRAZ: "Hər uşağın bir sürücüsü var, niyə?"
-
8 Noyabr prospektində səki çöküb
-
Xırdalanda evdə partlayış nəticəsində 19 yaşlı qız ölüb
-
Cəlilabadda iki kənd məktəbinin yeni binaları istifadəyə verilib
-
Azərbaycan 8 ayda 265 min tondan çox azot gübrəsi ixrac edib
-
Finlandiya Ukraynaya 290 milyon avro dəyərində 34-cü hərbi yardım paketini göndərəcək
-
"Azərşəkər"dən kiçik məktəblilərə böyük sevinc
-
Zakir Nuriyev: "Məqsədimiz maliyyə ekosisteminin daha səmərəli inkişafına töhfə verməkdir"
-
Atletika üzrə dünya çempionatı tarixdə ilk dəfə Afrikada keçiriləcək
-
Bakıda AFFA Fitnes C kursu başlayıb
-
Allahşükür Paşazadə Prezident İlham Əliyevə təşəkkür edib
-
Prezident: Biz intiqamımızı döyüş meydanında artıqlaması ilə aldıq
-
Azad olunmuş ərazilərdə artıq 12 məscid bərpa edilib